Ihre Betriebsrente gilt als geregelt. Können Sie das belegen?
Jeder Arbeitnehmer hat einen gesetzlichen Anspruch darauf, Teile seines Entgelts in eine betriebliche Altersversorgung umzuwandeln. Die Verantwortung für die Umsetzung liegt bei Ihnen als Arbeitgeber — und die Haftung ebenso.
Vieles verändert sich gerade grundlegend: Maschinen werden intelligenter, Prozesse effizienter, Software übernimmt Aufgaben, die früher Menschen erledigt haben. Und doch bleibt eine Konstante unverzichtbar — ohne sie gibt es keinen Bau, keine Reparatur, keine Anlage, die verlässlich läuft.
Genau diese Menschen zu gewinnen, zu halten und langfristig zu binden, wird zur zentralen unternehmerischen Aufgabe der kommenden Jahre. Wer hier zögert, riskiert mehr als nur unbesetzte Stellen — es geht um Know-how, Geschwindigkeit und letztlich um Kundenzufriedenheit.
Ein starkes — und oft unterschätztes — Instrument dabei ist die betriebliche Altersversorgung.
So funktioniert sie
Ein Teil des Lohns geht nicht aufs Konto, sondern in die Altersvorsorge.
Betriebliche Altersversorgung klingt nach Verwaltung. Im Kern ist es ein einfacher Vorgang — und für beide Seiten günstiger als Vorsorge aus dem Netto.
Ihr Mitarbeiter legt einen Betrag fest
Zum Beispiel 150 Euro im Monat. Bis zu vier Prozent der Beitragsbemessungsgrenze kann er verlangen — mehr nur, wenn Sie es anbieten. Für das laufende Jahr dürfen Sie auf einem gleichbleibenden Monatsbetrag bestehen.
Der Beitrag geht vom Brutto, nicht vom Netto
Bis zu dieser Grenze fallen darauf weder Lohnsteuer noch Sozialabgaben an; steuerfrei bleibt der Beitrag bis zu acht Prozent. Auf dem Lohnzettel spürt Ihr Mitarbeiter deshalb nur etwa die Hälfte des Betrags, der tatsächlich in seine Vorsorge fließt.
Sie geben als Arbeitgeber etwas dazu
Mindestens 15 Prozent sind vorgeschrieben, soweit Sie durch die Umwandlung Sozialversicherungsbeiträge einsparen — der Pflichtzuschuss kommt damit aus Ihrer eigenen Ersparnis. Mehr ist möglich, und genau dort beginnt die Wirkung. Was ein höherer Zuschuss netto kostet, rechnen wir Ihnen weiter unten vor.
Aus der Praxis
Die 5 größten Irrtümer
Fünf Sätze, die wir in Handwerksbetrieben immer wieder hören. Wenn einer davon Ihnen bekannt vorkommt, lohnt sich der Blick dahinter.
Das Grundprinzip
Eine Betriebsrente steht auf zwei Ebenen. Ihr Versicherer bearbeitet nur eine davon.
Beide Ebenen müssen exakt aufeinander abgestimmt sein. Erst wenn sie deckungsgleich sind, entsteht eine belastbare Struktur — in der Praxis scheitert es häufig genau daran.
Ebene 1
Arbeitsrechtliche Versorgungszusage
Arbeitsvertrag
Vereinbarung zur Entgeltumwandlung
Versorgungszusage
Dokumentation und Nachweise
Hier haften Sie als Arbeitgeber
Ebene 2
Finanzierungsinstrument
Versicherung oder Versorgungsträger
Beiträge und Kapitalanlage
Vertragsverwaltung
Hier endet die Beratung des Versicherers
Aus einer Hand
Wir bringen beide Ebenen zur Deckung: die arbeitsrechtliche Grundlage gemeinsam mit KLEFFNER Rechtsanwälte — und die dazu passende Finanzierung. So entsteht keine Lücke zwischen dem, was vereinbart wurde, und dem, was tatsächlich finanziert ist.
Pflichten für Inhaber und Geschäftsführer
Seit über zwei Jahrzehnten wächst die Pflicht. Jedes Jahr ein Stück mehr.
Gesetzgeber und Bundesarbeitsgericht haben die Anforderungen Schritt für Schritt verschärft — und zwar auch für Zusagen, die längst bestehen.
2002Rechtsanspruch auf Entgeltumwandlung
2014Informationspflichten des Arbeitgebers
2016Unmittelbarkeitserfordernis (BoLZ)
2017Betriebsrentenstärkungsgesetz
2018Erweiterte Auskunftspflichten
2019Obligatorischer Arbeitgeberzuschuss
2020GKV-Freibetrag für Betriebsrenten
2021bAV-Bekenntnis der Ampel-Koalition
2022Nachweisgesetz — Schriftform wird Pflicht
HeuteLaufende Rechtsprechung des Bundesarbeitsgerichts
Drei Pflichten, die im Alltag am häufigsten untergehen
§ 1a BetrAVG
Rechtsanspruch auf Entgeltumwandlung
Arbeitnehmer haben einen gesetzlichen Anspruch darauf, Teile ihres Gehalts für eine betriebliche Altersversorgung umzuwandeln. Das Gesetz verlangt vom Arbeitgeber hierzu einen Zuschuss von 15 Prozent des umgewandelten Entgelts, soweit durch die Umwandlung Sozialversicherungsbeiträge eingespart werden — seit 2019 für neue, seit 2022 auch für zuvor geschlossene Vereinbarungen.
§ 4a BetrAVG
Auskunftspflichten des Arbeitgebers
Arbeitnehmer können jederzeit — auch formlos — umfassende Informationen anfordern, unabhängig davon, ob bereits eine Zusage erteilt wurde. Das Gesetz verlangt für die Antwort die Textform. Eine rein mündliche Aufklärung aller Beschäftigten, beispielsweise im Rahmen einer Betriebsversammlung, erfüllt diese formale Vorgabe für den einzelnen Mitarbeiter nicht.
§ 2 NachwG
Erweiterte Nachweispflichten
Seit August 2022 sind die wesentlichen Arbeitsbedingungen nachzuweisen — seit 2025 genügt dafür in der Regel die Textform, im Baugewerbe und einigen weiteren Branchen bleibt es bei der Schriftform. Wird die betriebliche Altersversorgung über einen externen Versorgungsträger bereitgestellt, gehören Name und Anschrift dieses Trägers dazu. Bei Neueinstellungen sofort, bei bestehenden Verträgen auf Verlangen innerhalb von sieben Tagen. Das Gesetz sieht bei fehlenden Nachweisen Bußgelder vor.
Fundstellen: § 1a Abs. 1 und Abs. 1a sowie § 26a BetrAVG · § 4a Abs. 1 und Abs. 4 BetrAVG · § 2 Abs. 1 Nr. 13, § 4 und § 5 NachwG · § 2a Abs. 1 SchwarzArbG.
Zwei Fälle aus der Praxis
Was passieren kann
Die Frage auf der Weihnachtsfeier
Ein Mitarbeiter erzählt seinem Vorarbeiter, dass seine Partnerin eine Betriebsrente bekommt, und fragt beiläufig, ob es so etwas hier auch gebe. Rechtlich ist das bereits ein Auskunftsverlangen — der Chef erfährt davon nie etwas. Kommt es Jahre später zum Streit, kann er kaum beweisen, dass die Frage nie gestellt wurde. Im schlimmsten Fall zahlt er die nie eingerichtete Betriebsrente aus eigener Tasche.
Was eine Versorgungsordnung verhindert hat
Die Wirkung von klaren Regelungen
Ein Arbeitnehmer nahm seine Betriebsrente vorzeitig in Anspruch und forderte gerichtlich die Auszahlung ohne Abschläge — 79,94 Euro im Monat. Das Gericht wies die Klage ab. Im Betrieb lag eine dokumentierte Versorgungsordnung vor, die Abschläge für den Fall einer vorzeitigen Inanspruchnahme eindeutig vorsah. Ohne diese klare und im Vorfeld festgelegte Dokumentation sieht die gesetzliche Regelung beim vorzeitigen Ausscheiden oft eine ungekürzte Auszahlung vor.
Landesarbeitsgericht Nürnberg, Urteil vom 14.11.2013, Az. 8 Sa 334/13
„Der Erlass einer Versorgungsordnung ist theoretisch nicht verpflichtend — praktisch können die Verpflichtungen des Arbeitgebers ohne sie kaum erfüllt werden.“
KLEFFNER Rechtsanwälte
Ihr Partner
Wir schaffen Klarheit in einem komplexen Themenfeld.
Unsere Lösungen entsprechen nicht nur den gesetzlichen Anforderungen — sie bewähren sich auch nachhaltig in Ihrem Unternehmen.
Rechtliche Sicherheit
In Kooperation mit KLEFFNER Rechtsanwälte stellen wir sicher, dass Ihre betriebliche Altersversorgung den aktuellen Anforderungen entspricht. Die Kanzlei verfolgt neue Gesetze und Urteile fortlaufend — damit Ihre Lösung auch morgen noch trägt.
Belastbare Nachweise
Eine strukturierte und vollständige Dokumentation schafft Transparenz und bildet die Grundlage, um Ihre Pflichten jederzeit sicher nachweisen zu können — auch Jahre später.
Beide Ebenen aus einer Hand
Eine stabile Betriebsrente entsteht nur, wenn arbeitsrechtliche Inhalte und finanzielle Umsetzung präzise zusammenpassen. Wir verantworten beides — statt Sie zwischen Kanzlei und Versicherer zu schicken.
Stärkere Arbeitgeberposition
Eine professionell aufgesetzte Betriebsrente wirkt über die Vorsorge hinaus: Sie stärkt das Vertrauen Ihrer Mitarbeiter, bindet sie langfristig und schafft Verlässlichkeit — im laufenden Betrieb wie bei Übergabe oder Verkauf.
Dort, wo rechtliche Sicherheit, Transparenz und praktische Umsetzbarkeit zusammenkommen, entsteht eine tragfähige Grundlage für unternehmerischen Erfolg.
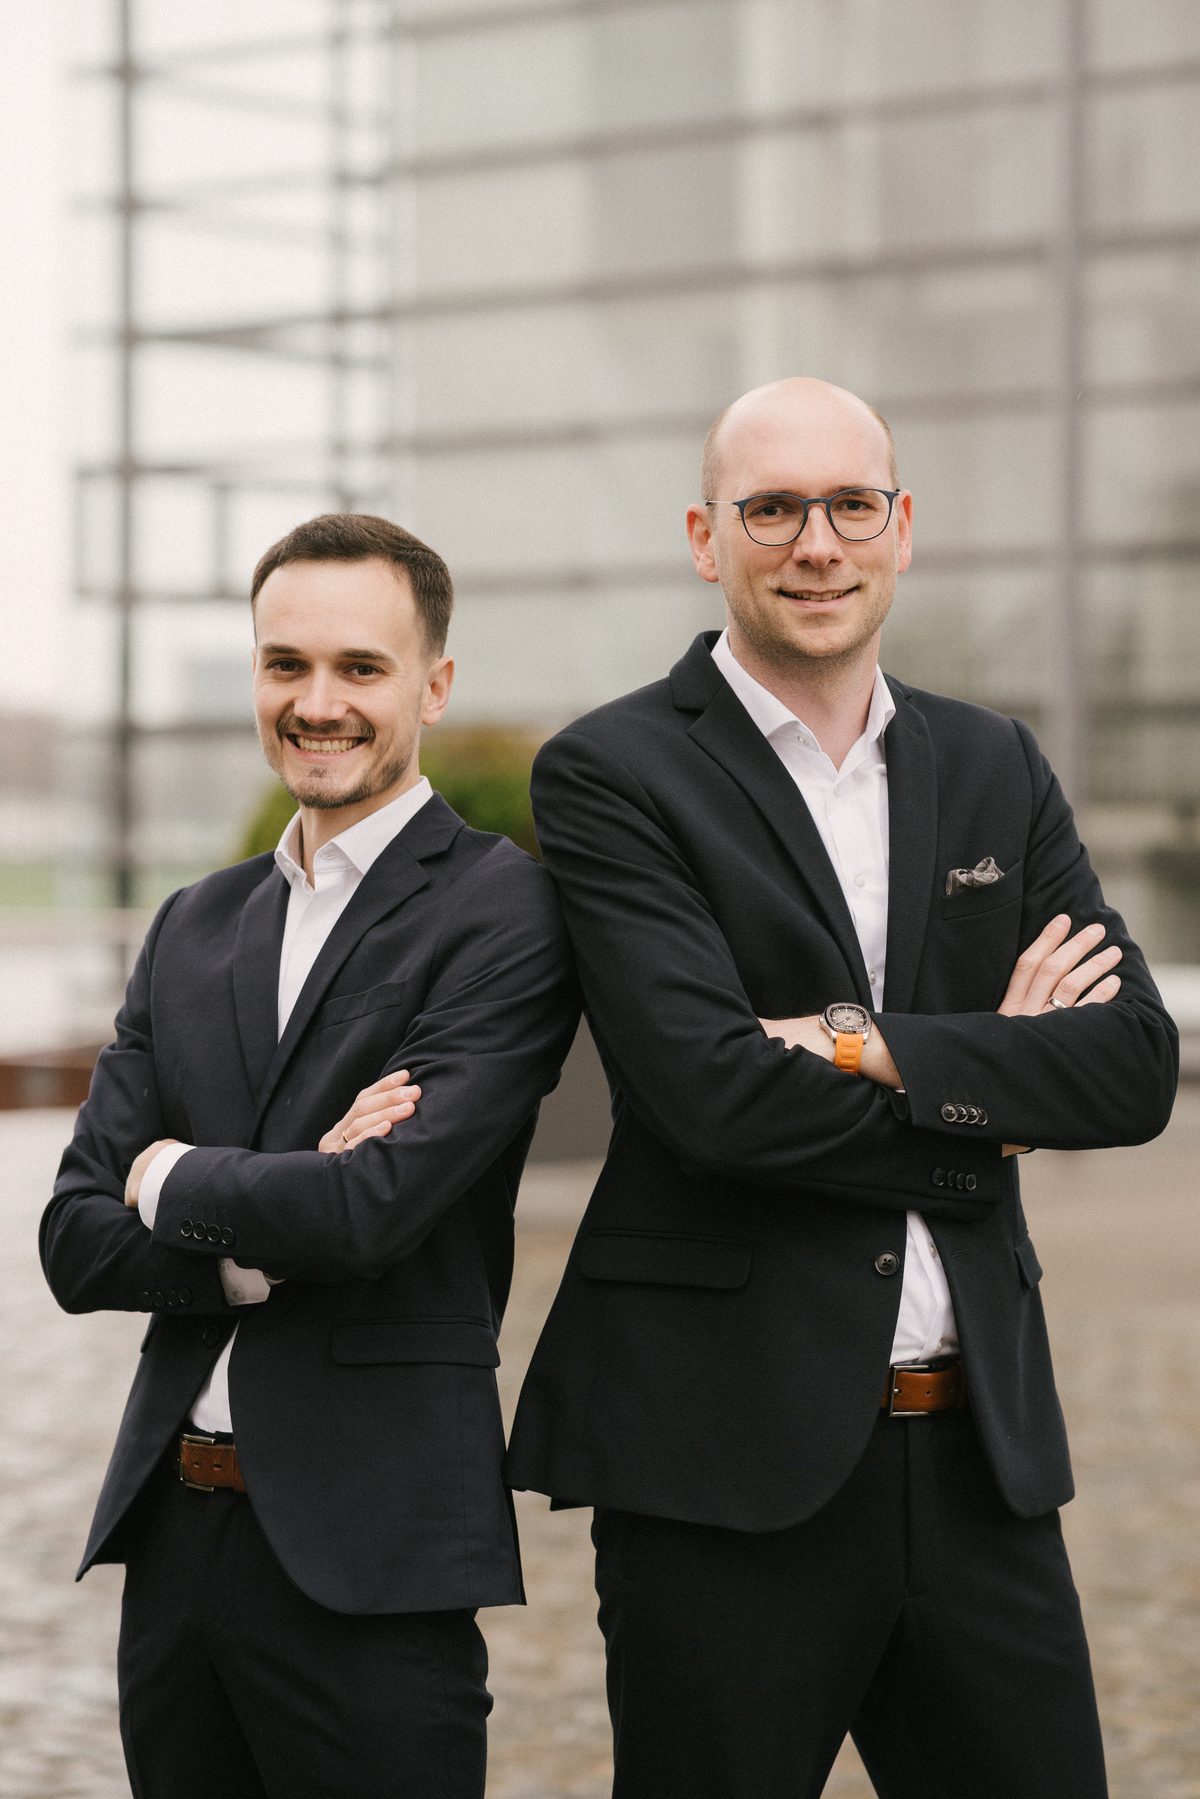
Ihre Ansprechpartner
„Gemeinsam gestalten wir Ihre Zukunft — weit über den Job hinaus.“
Wir wollen, dass das Handwerk in Deutschland auch in Zukunft stark bleibt — getragen von stabilen Betrieben, engagierten Inhabern und motivierten Mitarbeitenden. Unsere Erfahrung zeigt: Sobald dieses Thema sauber und strukturiert angegangen wird, verändert sich spürbar etwas. Weniger Risiko für Sie als Unternehmer, mehr Wertschätzung im Team und klarere Abläufe im Betrieb.
Den Pflichtzuschuss müssen Sie zahlen. Alles darüber bindet Ihre Leute.
Das Gesetz verlangt bei der Entgeltumwandlung einen Zuschuss von 15 %, sofern der Betrieb dadurch Sozialversicherungsbeiträge einspart. Mit diesem Wert ist die gesetzliche Vorgabe festgelegt. Freiwillige Aufstockungen darüber hinaus verändern die Wahrnehmung hin zu einem spürbaren Arbeitgeberangebot. Das Besondere an dieser Ausgestaltung: Durch Ersparnisse bei Sozialabgaben und Steuern liegt der Nettoaufwand für solche Zusatzleistungen üblicherweise spürbar unter dem Bruttowert.
Ein Arbeitgeberzuschuss von rund 100 € brutto kostet Sie netto oft weniger als 40 € — und ist für Ihre Mitarbeiter ein Argument, das jeder versteht.
Beispielrechnung mit 150 € monatlicher Entgeltumwandlung. Der Betrag kann höher oder niedriger liegen — die Verhältnisse bleiben vergleichbar.
Pflichtzuschuss
Ihr Zuschuss22,50 €kostet Sie netto−6,25 €
Das gesetzliche Minimum. Erfüllt die Vorgabe — fällt im Team aber niemandem auf.
Gleiche Anteile
Ihr Zuschuss150,00 €kostet Sie netto83,00 €
Sie verdoppeln den Beitrag Ihres Mitarbeiters. Das stärkste Signal — und das teuerste.
Häufig gewählt
Echte Vorteile
Ihr Zuschuss87,50 €kostet Sie netto39,25 €
Deutlich mehr als die Pflicht, bei überschaubarem Aufwand. In der Praxis der Punkt, an dem Bindung und Kosten am besten zusammenpassen.
Vorteilsprogramme
Die Betriebsrente ist der Anfang. Nicht das Ende.
Bis zu 25 geförderte Bausteine stehen Ihnen zur Verfügung, um gezielt auf unterschiedliche Bedürfnisse im Team einzugehen. Eine gute Absicherung sollte nicht nur für Technik selbstverständlich sein, sondern auch für die Menschen in Ihrem Unternehmen.